 Bent u slachtoffer geworden van phishing en weigert uw bank terug te betalen omdat u “grof nalatig” zou zijn geweest? Dan mag de bank dat niet zomaar doen. In een arrest van 15 oktober 2026 (zaak C-70/25) oordeelde het Hof van Justitie van de Europese Unie dat een bank een niet-toegestane betaling eerst moet terugbetalen, en pas daarna eventueel kan proberen het geld van de klant terug te vorderen. Bovendien moet de bank dan zelf bewijzen dat de klant werkelijk grof nalatig was.
Voor slachtoffers is dat een belangrijke doorbraak. Banken weigerden tot nu toe vaak elke terugbetaling zolang zij hun eigen onderzoek naar de “nalatigheid” van de klant niet hadden afgerond. Daardoor moest het slachtoffer zelf procederen om zijn geld terug te krijgen.
De zaak: een Poolse klant en een valse banksite
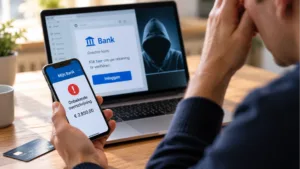
De zaak begon in Polen. Een klant bood een voorwerp te koop aan op een online verkoopplatform. Een zogenaamde koper stuurde haar een link om de verkoop te “bevestigen”. Die link leidde naar een nagemaakte website van haar bank. Met de inloggegevens die zij daar invulde, voerden de oplichters een betaling uit van ongeveer 3.000 zloty (zo’n 700 euro).
De klant meldde de fraude de volgende dag aan haar bank en aan de politie. De bank weigerde terug te betalen: volgens haar was de klant grof nalatig geweest. De Poolse rechter legde daarop een prejudiciële vraag voor aan het Hof van Justitie. Mag een bank de onmiddellijke terugbetaling weigeren omdat zij vindt dat de klant grof nalatig was?
Wat het Hof beslist: eerst terugbetalen, dan discussiëren
Het antwoord van het Hof is duidelijk: nee. Het arrest berust op de Europese betaaldienstenrichtlijn (PSD2, richtlijn 2015/2366), en meer bepaald op de artikelen 73 en 74. Concreet betekent dit:
- Onmiddellijke terugbetaling. Bij een niet-toegestane betaling moet de bank het bedrag onmiddellijk terugbetalen, en in elk geval uiterlijk aan het einde van de werkdag na de dag waarop zij de transactie heeft vastgesteld of ervan op de hoogte werd gebracht.
- Grove nalatigheid is geen reden om te weigeren. Het feit dat de bank meent dat de klant grof nalatig was, bijvoorbeeld door zijn persoonlijke beveiligingsgegevens niet veilig te bewaren, is geen uitzondering op die verplichting.
- De bank moet bewijzen. Na de terugbetaling kan de bank het geld nog terugvorderen. Maar dan moet zij zelf aantonen dat het verlies het gevolg is van opzet of grove nalatigheid van de klant. De bewijslast ligt dus bij de bank, niet bij het slachtoffer.
- Eén uitzondering: vermoeden van fraude door de klant zelf. De bank hoeft niet meteen terug te betalen als zij redelijke gronden heeft om fraude door de klant zelf te vermoeden, en die gronden schriftelijk meldt aan de bevoegde nationale autoriteit.
De redenering van het Hof is eenvoudig. Als een bank vooraf mag weigeren door grove nalatigheid in te roepen, wordt de plicht tot onmiddellijke terugbetaling uitgehold. Het slachtoffer zou dan zelf, op eigen kosten, naar de rechter moeten stappen. Dat wil de richtlijn net vermijden.
Let wel: het Hof beslist niet of de Poolse klant in dit geval grof nalatig was. Dat oordeel komt toe aan de nationale rechter. Het arrest gaat over de volgorde: eerst terugbetalen, daarna pas de discussie over wie de schade uiteindelijk draagt.
Wat betekent deze uitspraak in België?
De Europese regels zijn in België omgezet in Boek VII van het Wetboek van economisch recht (WER). Artikel VII.43 WER legt de bank de plicht op om een niet-toegestane betaling onmiddellijk terug te betalen; artikel VII.44 WER regelt wanneer de klant zelf (een deel van) het verlies draagt. Omdat Belgische rechters die bepalingen conform de richtlijn moeten uitleggen, geldt de uitspraak van het Hof ook hier.
In de praktijk weigerden Belgische banken vaak meteen terug te betalen. Zij wilden eerst onderzoeken of de klant niet grof nalatig was geweest. Het arrest maakt duidelijk dat die werkwijze niet strookt met het Europese recht. Het sluit ook aan bij eerdere uitspraken van Belgische rechtbanken die al in dezelfde richting gingen.
De Belgische bankenfederatie Febelfin liet weten dat de banken zich naar de uitleg van het Hof zullen schikken. Ook consumentenorganisatie Testaankoop verwelkomt het arrest. Het is nu afwachten hoe snel de praktijk aan de bankloketten daadwerkelijk verandert.
Slachtoffer van phishing geworden? Zo pakt u het aan
- Blokkeer meteen uw kaart en rekening. Bel Card Stop (078 170 170) of de noodlijn van uw bank.
- Meld de fraude onmiddellijk en schriftelijk aan uw bank. Wacht niet: de terugbetalingstermijn begint te lopen vanaf de melding. Een niet-toegestane betaling moet u in elk geval binnen 13 maanden na de debitering melden.
- Doe aangifte bij de politie en meld de oplichting ook bij het meldpunt van de FOD Economie.
- Bewaar alle bewijzen: sms’en, e-mails, schermafbeeldingen van de valse website, rekeninguittreksels en de briefwisseling met uw bank.
- Weigert de bank met verwijzing naar “grove nalatigheid”? Wijs haar dan op het arrest van het Hof van Justitie van 15 oktober 2026 (C-70/25) en vraag schriftelijk terugbetaling binnen de wettelijke termijn.
- Laat u bijstaan door een advocaat. Blijft de bank weigeren, dan kunt u een klacht indienen bij Ombudsfin of de zaak voor de rechter brengen. Een advocaat kan uw dossier beoordelen en de bank formeel in gebreke stellen.
Hulp nodig bij het verhalen bij de bank?
Het arrest versterkt de positie van phishingslachtoffers aanzienlijk: de bank moet eerst betalen en draagt de bewijslast als zij nadien grove nalatigheid wil inroepen. Werd u opgelicht en weigert uw bank terug te betalen? Peterfreund & Associates staat cliënten bij in geschillen met banken en verzekeraars, in Antwerpen en daarbuiten. Neem contact op via www.peterfreundlaw.be of kom langs op ons kantoor aan de Britselei 43, 2000 Antwerpen.
Deze bijdrage is algemene informatie en geen juridisch advies voor uw specifieke situatie. Laatst bijgewerkt op 16 oktober 2026